Hotline:
02063 858 010

Sau 10 năm đều đặn dành một khoản tiền cho bảo hiểm “bây giờ rút được bao nhiêu?” là điều mà rất nhiều khách hàng của chúng tôi băn khoăn. Trong bài viết này Bảo Việt Nhân Thọ Cao Bằng sẽ giúp bạn hiểu rõ hơn về vấn đề này khi tham gia gói bảo hiểm nhân thọ 10 năm.
Không có một số tiền chung cho mọi hợp đồng bảo hiểm nhân thọ sau 10 năm. Khoản tiền có thể nhận phụ thuộc vào sản phẩm, thời hạn bảo hiểm, quyền lợi đã chọn, quá trình đóng phí và giá trị hợp đồng tại thời điểm yêu cầu. Đóng phí đủ 10 năm cũng không đồng nghĩa hợp đồng đã đáo hạn.
Nếu đang cân nhắc rút tiền, bạn cần xác định mình muốn nhận quyền lợi đáo hạn, rút một phần khi hợp đồng vẫn còn hiệu lực hay chấm dứt hợp đồng trước hạn. Mỗi trường hợp có điều kiện và tác động khác nhau. Tổng phí đã đóng không phải là công thức tính số tiền thực nhận.
Tuy nhiên, vẫn có rất nhiều khách hàng quan ngại về việc có nên mua bảo hiểm nhân thọ hay không, đặc biệt là gói bảo hiểm nhân thọ đóng phí lên tới 10 năm thì sau đó mình sẽ nhận lại được là bao nhiêu tiền.
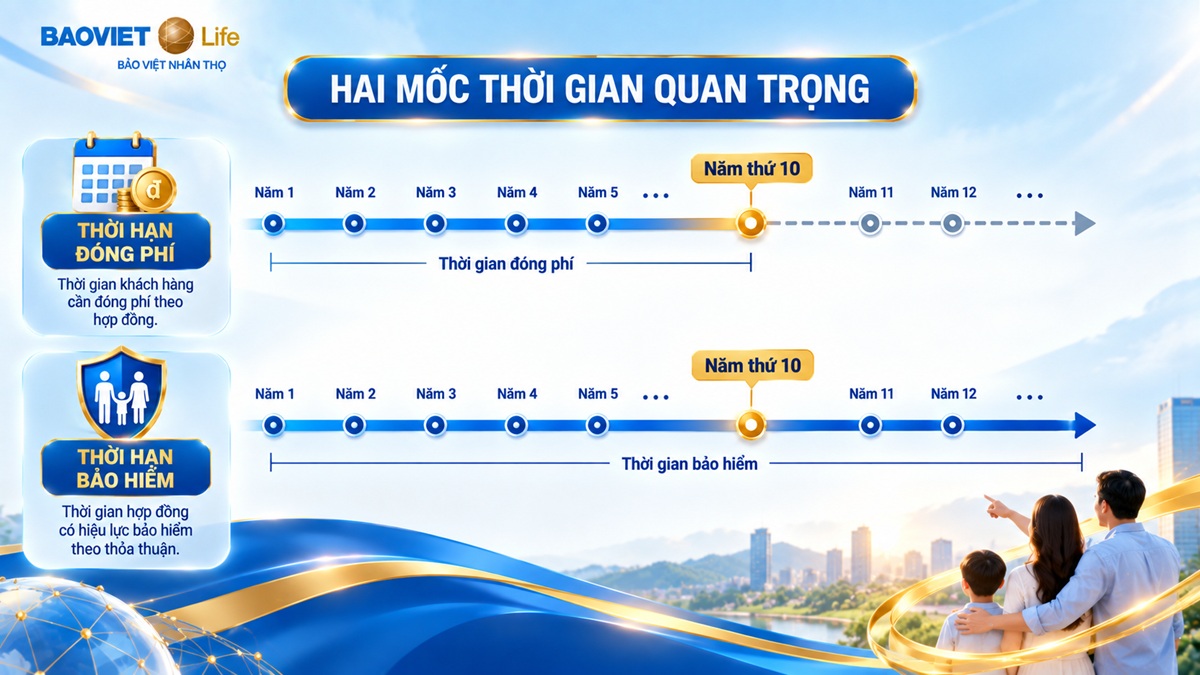
Điều dễ nhầm nhất nằm ở chính cụm từ “đóng bảo hiểm 10 năm”. Thời hạn đóng phí là khoảng thời gian đóng phí theo thiết kế sản phẩm và hợp đồng; thời hạn bảo hiểm là khoảng thời gian quyền lợi bảo hiểm được cung cấp theo điều khoản. Hai mốc này có thể khác nhau. Việc hoàn thành một chặng đóng phí chưa chắc đã khép lại thời gian được bảo vệ.
Ví dụ về phương pháp đọc hợp đồng: nếu năm thứ 10 là mốc kết thúc đóng phí dự kiến nhưng ngày đáo hạn nằm về sau, hợp đồng chưa đến hạn nhận quyền lợi đáo hạn. Ngược lại, nếu hợp đồng đến hạn ở năm thứ 10, khoản chi trả phải được xác định theo quyền lợi và điều kiện đáo hạn của hợp đồng đó. Không thể suy ra chỉ từ số năm đã đóng.
Bảo Việt Nhân thọ thể hiện riêng thời hạn bảo hiểm và thời hạn đóng phí dự kiến trên thông tin sản phẩm An Thịnh Phúc Niên. Khi đối chiếu sản phẩm khác, hãy dùng đúng quy tắc, điều khoản và bản minh họa của hợp đồng đang có.
Nếu hợp đồng đã đến ngày đáo hạn và đáp ứng điều kiện, khách hàng được nhận quyền lợi đáo hạn theo hợp đồng. Hãy nhìn vào con số và điều kiện áp dụng cho hợp đồng của mình: quyền lợi đã xác định theo điều khoản, cùng các khoản phụ thuộc điều kiện hoặc kết quả thực tế nếu sản phẩm có quy định. Đây là lúc mục tiêu tài chính đã chuẩn bị từ trước có thể được đối chiếu với khoản chi trả thực tế.
Có lúc gia đình cần một khoản tiền nhưng vẫn muốn giữ hợp đồng bảo vệ. Một số sản phẩm cho phép rút một phần giá trị tài khoản khi đáp ứng điều kiện. Khoản rút có thể ảnh hưởng đến giá trị còn lại và quyền lợi bảo vệ. Trước khi gửi yêu cầu, hãy hỏi số tiền có thể rút, mức tối thiểu phải duy trì và quyền lợi sau giao dịch. Không mặc định mọi hợp đồng đều cho phép rút một phần.
Nếu muốn kết thúc hợp đồng khi chưa đến hạn, hãy kiểm tra giá trị hoàn lại (giá trị giải ước) tại ngày yêu cầu. Đây là số tiền bên mua bảo hiểm được nhận khi chấm dứt hợp đồng theo điều khoản. Giá trị hoàn lại không mặc nhiên bằng tổng phí đã nộp; việc chấm dứt cũng làm kết thúc các quyền lợi bảo hiểm tương ứng.

Để tính toán số tiền bạn có thể rút khi đóng gói bảo hiểm nhân thọ trong vòng 10 năm, bạn cần nắm rõ các yếu tố sau:
Từ các thông tin trên, bạn có thể sử dụng công thức để tính tổng số tiền bạn sẽ nhận lại sau 10 năm. Công thức thường dùng để tính giá trị tương lai của một khoản đầu tư là:
|
FV=P×(1+r)n |
Trong đó:
( FV ) là giá trị tương lai (số tiền bạn nhận được sau 10 năm).
( P ) là tổng số tiền bạn đã đóng (số tiền đóng hàng tháng nhân với số tháng).
( r ) là lãi suất hàng năm (được chuyển đổi nếu cần thiết).
( n ) là số năm (trong trường hợp này là 10).
Tuy nhiên, bạn cũng nên xem xét các điều khoản trong hợp đồng bảo hiểm, vì có thể có các khoản phí khác như phí quản lý, hoặc các điều khoản về việc rút tiền trước hạn mà số tiền thực nhận có thể thay đổi. Chúc bạn tìm được gói bảo hiểm nhân thọ phù hợp và an tâm cho tương lai!
Việc mua gói bảo hiểm nhân thọ trong thời gian 10 năm có thể là một lựa chọn phù hợp, đặc biệt nếu bạn có kế hoạch tài chính ổn định. Gói bảo hiểm này mang lại nhiều lợi ích, bao gồm:
Tuy nhiên, trước khi quyết định, bạn nên:
Việc xem xét kỹ lưỡng các yếu tố này sẽ giúp bạn đưa ra quyết định hợp lý và phù hợp với tình hình tài chính của mình. Chúc bạn thành công trong việc lựa chọn gói bảo hiểm nhân thọ thích hợp!
Để giúp bạn đưa ra quyết định hợp lý khi mua gói bảo hiểm nhân thọ 10 năm. Bạn cần xem qua các lưu ý sau:
Khi bạn cân nhắc tất cả các yếu tố này, bạn sẽ có thể đưa ra quyết định sáng suốt hơn để lựa chọn gói bảo hiểm nhân thọ 10 năm phù hợp với nhu cầu và tài chính của mình. Chúc bạn thành công trong việc lựa chọn gói bảo hiểm hợp lý!
Nếu bạn đang có hợp đồng Bảo Việt Nhân thọ và muốn biết sau 10 năm có thể nhận bao nhiêu tiền, bạn có thể chuẩn bị số hợp đồng và liên hệ 02063 858 010 để được hướng dẫn kiểm tra. Địa chỉ hỗ trợ: Số 91 Kim Đồng, Phường Thục Phán, tỉnh Cao Bằng. Việc tư vấn số tiền cụ thể cần căn cứ hồ sơ hợp đồng của từng khách hàng.